Tres tarjetas que se parecen y funcionan distinto
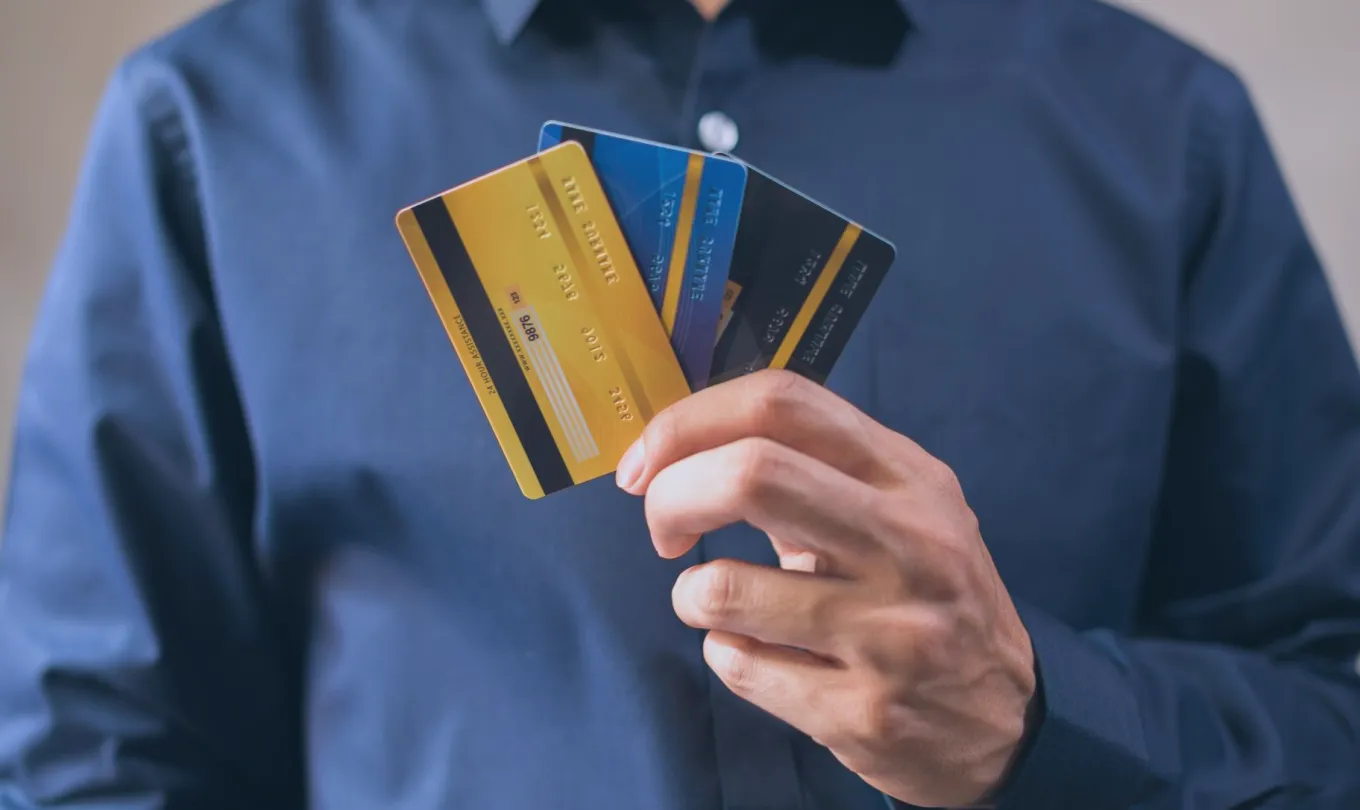
En las clases del curso Tarjetas y medios de pago, la primera pregunta que hago es cuál de las tarjetas de la billetera es de débito, cuál de crédito y cuál prepago. Muchas personas dudan, porque los tres plásticos se ven casi iguales y todos se pasan por el mismo lector. La diferencia no está en el aspecto, sino en de dónde sale el dinero en el momento de pagar.
Con la tarjeta de débito, el monto sale de inmediato de la cuenta corriente o de la cuenta vista asociada. Con la de crédito, usted usa una línea que el banco le presta y paga después, en la fecha de facturación. Con la prepago, usted carga una cantidad de antemano y solo puede gastar hasta ese saldo.
Entender esto antes de comprar evita sorpresas con el saldo y facilita decidir cuál tarjeta sacar de la billetera en cada situación, sea en el supermercado de barrio, en la feria o al pagar una cuenta.
- Débito: descuenta de su cuenta al instante
- Crédito: usa una línea prestada y se paga después
- Prepago: solo gasta lo que cargó antes
La tarjeta de débito: su dinero, en el mismo momento
La tarjeta de débito es la más fácil de seguir con la cabeza tranquila, porque cada compra baja el saldo de su cuenta en el acto. Si compra pan y verduras por unos pocos miles de pesos, verá ese movimiento reflejado enseguida en la aplicación o en el comprobante del cajero. Para quien está aprendiendo a ordenar sus gastos, esa relación directa ayuda mucho.
Su límite natural es el dinero disponible. Si el saldo no alcanza, la compra se rechaza, y eso protege de endeudarse sin darse cuenta. También sirve para girar efectivo en cajeros, algo que conviene hacer con calma y en lugares con buena iluminación.
Un punto que repito en clases: revisar el saldo antes de pagar cuentas automáticas, porque un cargo que llega con la cuenta en cero puede generar costos que nadie espera.
La tarjeta de crédito: comodidad con una fecha de pago
Con la tarjeta de crédito, el banco paga por usted al comercio y luego le cobra en el estado de cuenta. Eso da margen, pero también exige leer con atención tres datos: el cupo disponible, la fecha de facturación y la fecha de pago. Quien los ignora suele terminar pagando intereses sobre una deuda que parecía pequeña.
Al recibir el estado de cuenta existe un monto total y un monto mínimo. Pagar solo el mínimo mantiene la cuenta al día, pero deja saldo pendiente sobre el cual se cobran intereses. Por eso, en el curso trabajamos con ejemplos concretos en pesos, como una compra de electrodomésticos en cuotas, para ver cómo cambia el costo final.
Usada con orden, la tarjeta de crédito es una herramienta útil. Usada sin mirar el estado de cuenta, se vuelve una fuente de preocupación mensual.
- Revise cupo, fecha de facturación y fecha de pago
- Distinga monto total de monto mínimo
- Pregunte por el costo de comprar en cuotas
La prepago: gastar solo lo que usted cargó
La tarjeta prepago funciona como un monedero: usted carga un monto y gasta hasta agotarlo. No hay deuda posible, lo que la hace atractiva para compras por internet, para un joven de la familia que empieza a manejar dinero o para quien prefiere no exponer su cuenta principal en sitios que no conoce.
Tiene límites que conviene conocer: puede tener un tope de carga, comisiones por recarga o por mantención según el emisor, y no siempre es aceptada para reservas o garantías, como en el arriendo de un auto. Por eso aconsejo leer las condiciones del emisor antes de cargarla.
Si la usa para compras en línea, cargue solo el monto de esa compra. Es una costumbre sencilla que reduce el riesgo si los datos de la tarjeta llegaran a caer en malas manos.
Pagar con código QR o sin contacto
Cada vez más comercios aceptan pagos sin contacto, donde basta acercar la tarjeta o el teléfono al lector, y pagos con código QR, donde usted escanea desde su aplicación bancaria o de pagos. En ambos casos, el dinero sale de la tarjeta o cuenta que usted haya vinculado, con las mismas reglas de débito, crédito o prepago que ya vimos.
El pago sin contacto suele tener un tope por transacción y puede pedir la clave si el monto es mayor. Con el QR, lo importante es escanear únicamente códigos que vea en el local o que le entregue el comercio, y confirmar el monto y el nombre del negocio antes de aceptar.
Al pagar en la feria o en la caja, mire la pantalla del lector y no entregue su teléfono ni su clave a nadie. Son gestos pequeños que dan tranquilidad.
- Confirme monto y nombre del comercio antes de aceptar
- No comparta su clave ni el código de seguridad
- Guarde el comprobante de pagos importantes
Cómo elegir según lo que va a pagar
No existe una tarjeta mejor en todos los casos; existe la más adecuada para cada compra. Para el gasto diario, como el almuerzo, la micro o el supermercado, el débito mantiene todo a la vista. Para una compra mayor que usted sabe que podrá pagar al mes siguiente, el crédito puede ser cómodo, siempre que ya tenga claro cuánto pagará.
Para comprar en sitios nuevos o suscribirse a un servicio, la prepago limita el daño si algo sale mal. Y para pagos presenciales rápidos, el pago sin contacto ahorra tiempo sin cambiar la lógica de fondo.
En el curso practicamos justo esto: se plantean situaciones de la vida cotidiana en Temuco y otras ciudades, y cada persona decide qué tarjeta usaría y por qué, comparando después con el grupo.
Conocer de dónde sale el dinero en cada pago es la base para usar bien las tarjetas. Débito para lo cotidiano, crédito con fechas bien miradas, prepago para compras que quiere acotar, y atención al pagar sin contacto o con QR. Si desea practicar estos casos con ejemplos en pesos y ejercicios guiados, el curso Tarjetas y medios de pago está descrito en la página de cursos.